Ihre Wohlstandsplanung. Sicher. Transparent. Individuell.
Die drei größten Risiken für Ihren Ruhestand und wie wir sie lösen.
Die meisten Menschen haben ein Eigenheim oder Finanzprodukte — doch drei kritische Punkte werden in der Beratung oft ignoriert.
| Risiko | Problem | Unsere Lösung |
|---|---|---|
| Keine Laufzeitberechnung | Ihr Geld reicht vielleicht nicht bis zum Lebensende. | Wir berechnen, wie lange Ihr Vermögen nach Steuern und Inflation wirklich reicht. |
| Inflation & Steuern | Ihre Rente verliert an Kaufkraft bis hin zum Hartz-IV-Niveau. | Strategien, die Steuern minimieren und Inflation ausgleichen. |
| Unvorhergesehene Mehrausgaben | Kosten für Gesundheit, Familie oder Lebensqualität werden unterschätzt. | Wir planen Puffer für alle Lebensphasen ein, von Reisen bis zur Pflege. |
Mehrausgaben im Alter, die fast immer unterschätzt werden.
- — 01 Erhalt des Eigenheims · Dach, Heizung, Fenster
- — 02 Mobilität · Auto alle 5–10 Jahre
- — 03 Unterstützung für Kinder und Enkel
- — 04 Pflege- und Gesundheitskosten
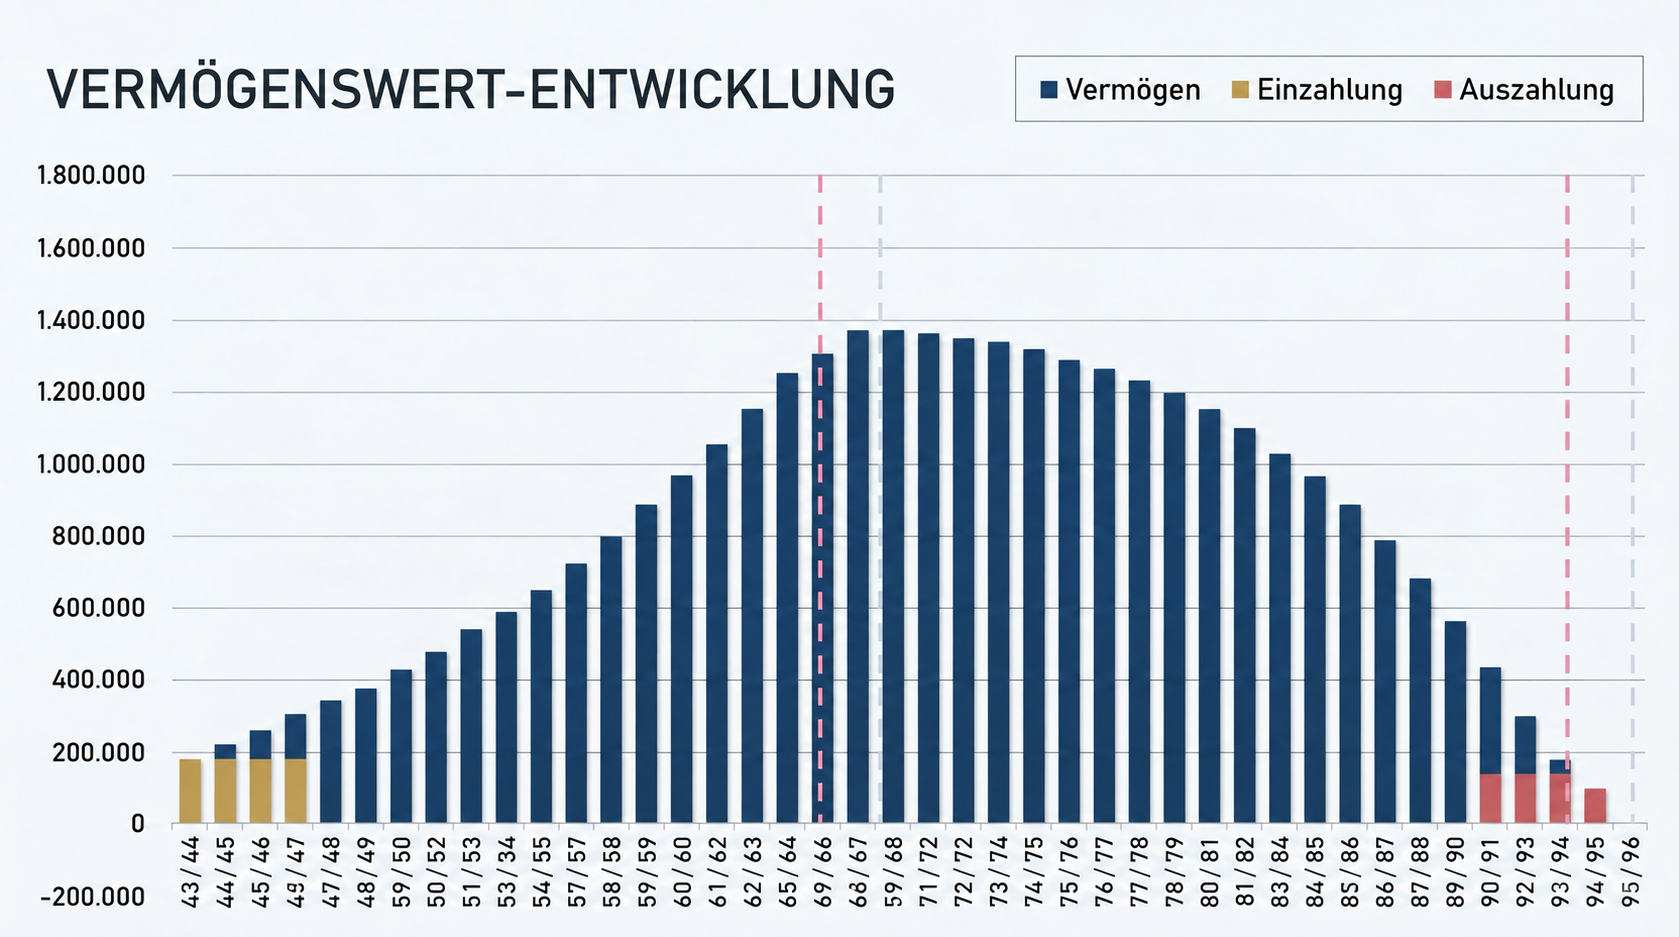
Vermögensentwicklung — mit vs. ohne Wohlstandsplanung.
Die Grafik zeigt, wie sich Einzahlungen, Vermögensaufbau und Auszahlungen über das gesamte Leben verteilen und warum eine saubere Laufzeitberechnung den Unterschied zwischen Reichweite und Lücke macht.
Ihre Vorteile auf einen Blick.
Finanzielle Sicherheit
Individuelle Strategie
Maßgeschneidert für Ihre Ziele, z.B. frühe Rente, Immobilien, Erbe.
Steueroptimierung
Legale Wege, um mehr von Ihrem Geld zu behalten.
Risikomanagement
Absicherung gegen Marktcrashs, Inflation und persönliche Risiken.
Zeit & Komfort
Alles aus einer Hand
Von der Asset Allokation bis zum Reporting.
Technologie
Digitale Tools für Transparenz, z.B. Echtzeit-Portfolio-Überblick.
Familien-Einbindung
Planung für mehrere Generationen. Erbe, Spenden, Nachlass.
Emotionale Sicherheit
Stressfrei
Keine nächtlichen Sorgen um die finanzielle Zukunft.
Objektive Beratung
Wir sind Ihre „zweite Meinung“, ohne Produktverkauf.
Lebensübergänge
Unterstützung bei Scheidung, Erbschaft oder Berufswechsel.
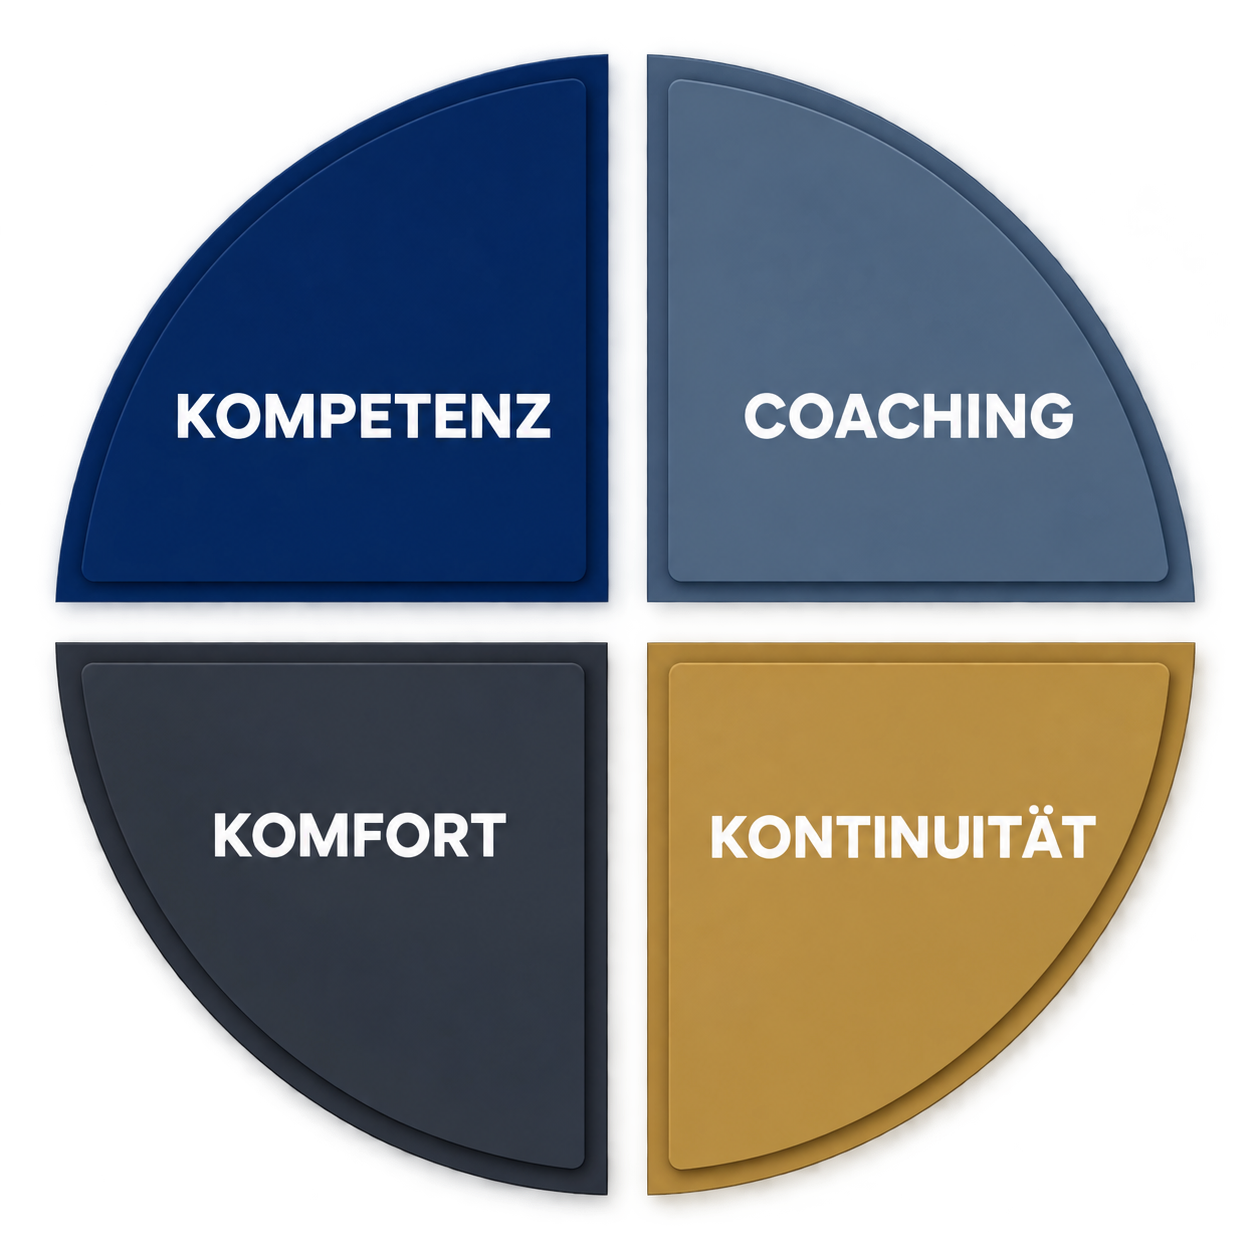
Competence · Coaching · Convenience · Continuity Die vier Säulen, auf denen jede Mandatsbeziehung ruht.
Vermögensstrategie für das 21. Jahrhundert.
Die erfolgreiche 5-Speichen-Regel. Eine auf das 21. Jahrhundert angepasste Vermögensstrategie von Siegfried Reitberger.
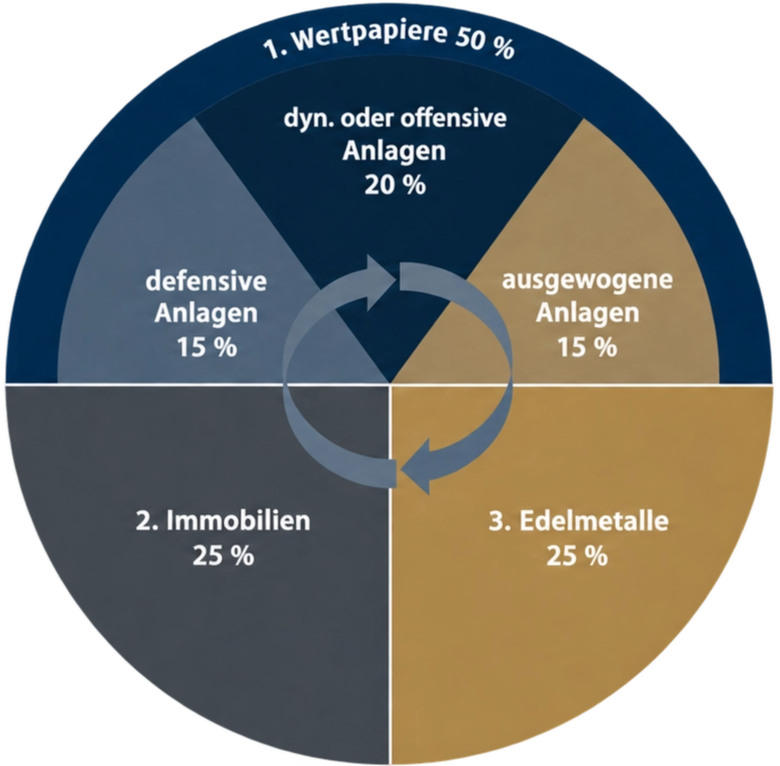
Die Fünf-Speichen-Regel verfolgt den Grundgedanken, Vermögen nicht auf eine einzige Anlageform zu konzentrieren, sondern auf mehrere unterschiedliche Bereiche zu verteilen. Dadurch soll das Vermögen breiter aufgestellt und die Abhängigkeit von einzelnen Märkten oder Anlageklassen reduziert werden.
Das dargestellte Vermögenskonzept verteilt sich auf fünf Bereiche:
- 25 % Immobilien / Photovoltaik
Sachwerte bilden einen wesentlichen Bestandteil des Vermögens. Immobilien und Photovoltaikanlagen können langfristige Erträge ermöglichen und einen gewissen Schutz vor Geldwertverlust bieten. - 25 % Edelmetallstrategie Schweiz
Edelmetalle, insbesondere Gold, dienen als weiterer Sachwert und können zur Diversifikation sowie als Absicherung gegenüber bestimmten wirtschaftlichen und finanziellen Risiken eingesetzt werden. - 25 % Aktien / Fonds / ETFs – Generationenkonto
Diese Säule ermöglicht die Beteiligung an Unternehmen und damit an der langfristigen Entwicklung der Wirtschaft. Fonds und ETFs verteilen das Kapital wiederum auf zahlreiche Wertpapiere. - 15 % Anleihen-Fonds
Anleihenfonds ergänzen die stärker sachwert- und aktienorientierten Anlagen um festverzinsliche Wertpapiere. Sie können zur Stabilisierung und weiteren Streuung des Portfolios beitragen. - 10 % ELTIFs / Krypto / Private Equity
Dieser Bereich umfasst alternative beziehungsweise weniger klassische Investments. Sie können zusätzliche Renditechancen bieten, gehen jedoch teilweise auch mit höheren Risiken, längeren Laufzeiten oder eingeschränkter Verfügbarkeit des Kapitals einher.
Die fünf Speichen stehen sinnbildlich für ein Rad: Keine einzelne Anlage soll allein für den Erfolg des gesamten Vermögens verantwortlich sein. Fällt eine Speiche schwächer aus, sollen die anderen Bereiche das Gesamtvermögen weiterhin tragen.
Die Regel ist damit vor allem ein Prinzip der Vermögensstreuung: unterschiedliche Anlageklassen, unterschiedliche Risiken und unterschiedliche Ertragsquellen werden miteinander kombiniert.
Wichtig: Eine solche Aufteilung ist ein Modell und keine Garantie für eine erfolgreiche Geldanlage. Die passende Vermögensstruktur hängt unter anderem von Anlagehorizont, Liquiditätsbedarf, Risikobereitschaft, Vermögen und steuerlicher Situation ab.
Was Sie von Ihrem DWP-Berater bekommen.
Der Kunde soll jährlich bekommen.
- Persönliches Finanzgespräch
- Aktualisierung seiner persönlichen Ziele
- Überprüfung seiner finanziellen Situation
- Überprüfung seiner Strategie
- Markt- und Umfeldanalyse
- Überprüfung von Vorsorge und Absicherung
- Persönlichen Finanz-Fahrplan
- Vereinbarung des nächsten Betreuungstermins
Der Kunde soll laufend bekommen.
- Relevante Informationen
- Markt- und Wirtschaftseinordnung
- Proaktive Kontaktaufnahme bei relevantem Handlungsbedarf
- Unterstützung bei Veränderungen
- Nachhalten vereinbarter Maßnahmen
- Persönliche Erreichbarkeit
- Verständliche Antworten auf seine Fragen
Planen Sie selbst. Kostenlos.
-
— 01
Rentenrechner
Wie lange reicht Ihr Geld?
-
— 02
Inflationsrechner
Wie viel Kaufkraft verliert Ihre Rente?
-
— 03
Sparplanrechner
Wie viel müssen Sie monatlich investieren?
Der DWP Finanzplaner — direkt loslegen.
So starten Sie.
Sprechen Sie mit uns.
Wir freuen uns auf Ihre Nachricht oder einen Anruf.